自動車保険
台風・洪水で車が被害を受けたら車両保険は使える?補償の範囲と使う前の注意点
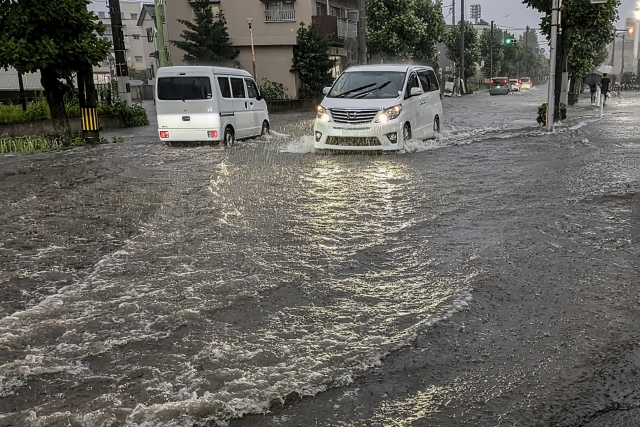
台風や洪水など自然災害で車が損害を受けた場合、車両保険を付けていれば補償の対象になるのが一般的です。
一方、地震・噴火・津波による損害は、車両保険の基本の補償では対象外とされ、専用の特約で備える扱いが広く取られています。
また、保険を使うと翌年度以降の等級が下がり、保険料が上がる場合もある仕組みです。
この記事では、補償される範囲の考え方と、被災したときの対応、使う前の注意点を解説します。
台風・洪水による損害と車両保険
車両保険は、自分の車の損害に備える保険です。
自然災害がどう扱われるのかを確認します。
車両保険は偶然な事故による損害を補償する
車両保険は、衝突や接触、墜落などの偶然な事故によって自動車に損害が生じた場合に支払われる保険です。
台風による飛来物での損傷や、洪水・高潮による水没といった自然災害の損害も、補償の対象になるのが一般的とされています。
対象になる範囲は約款で決まっている
補償の対象となる災害の範囲や、契約している車両保険のタイプによる違いは、契約の約款で定められています。
「自然災害だから出ない」と自己判断せず、被害を受けたら契約先の保険会社に連絡し、対象になるかどうかを確かめることが出発点です。
地震・噴火・津波による損害は扱いが異なる
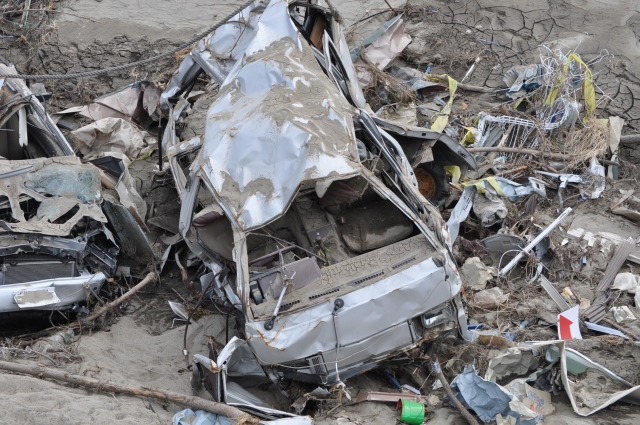
同じ自然災害でも、地震に関わる損害は別扱いです。
境界線を押さえます。
基本の補償では対象外とされるのが一般的
地震・噴火や、これらによる津波を原因とする損害は、車両保険の基本の補償では対象外とされているのが一般的です。
備えるには専用の特約を付ける方法がありますが、取り扱いの有無や条件は保険会社によって異なるため、契約先への確認が前提となります。
建物の地震保険でも自動車は対象にならない
建物や家財に備える地震保険は、常時居住する家屋と、家具や衣服などの生活用動産を対象とする制度で、自動車は対象に含まれません。
自動車の地震リスクは、建物の地震保険でも車両保険の基本の補償でも備えられない、保険でカバーしにくい領域といえます。
出典:国税庁「No.1146 地震保険料控除の対象となる保険や共済の契約」
被災したときの対応

実際に被害を受けたときは、安全の確保が最優先です。
対応の順番を確認します。
冠水した車は自分でエンジンをかけない
国土交通省は、水に浸った車両について、外観上問題がなさそうでも感電事故や電気系統のショートによる車両火災が発生するおそれがあるとして、自分でエンジンをかけないよう注意を呼びかけています。
使用したい場合は販売店や整備工場に相談し、ハイブリッド車や電気自動車は高電圧のバッテリーを搭載しているため、むやみに触らないことも求められています。
出典:国土交通省「浸水・冠水被害を受けた車両のユーザーの方へ」
記録と保険会社への連絡を修理より先に
被害の状況は、修理や処分を進める前に写真などで記録し、契約先の保険会社へ連絡します。
損害の確認が済む前に修理や廃車を進めると、保険金の請求に必要な確認ができなくなるおそれがあるためです。
また、災害の後は修理や買い取りの勧誘も増えやすいため、その場で契約せず、保険会社への確認を済ませてから決めるほうが安全につながります。
車両保険を使うかどうかの見極め
補償の対象であっても、使うことが常に有利とは限りません。
損得の確かめ方が要点です。
使うと翌年度からの保険料が上がる場合がある
自動車保険には、過去の無事故年数や事故件数などに応じて保険料を割増・割引する等級の仕組みがあり、保険を使うと翌年度以降の等級が下がって保険料が上がる場合があります。
どの程度影響するかは契約や事故の扱いによって異なるため、請求の前に保険会社へ確認します。
修理費と保険料の増加分を比べてから決める
受け取れる保険金と、等級が下がることで今後増える保険料を比べ、増える分のほうが大きいなら、保険を使わずに修理する選択も合理的です。
修理の見積もりと保険会社への確認を済ませてから使うかどうかを決める順番が、災害時の損得を誤らないことにつながります。
まとめ:補償の境界と使い方を知って備える
台風・洪水・高潮などによる車の損害は、車両保険の補償の対象になるのが一般的です。
一方で、地震・噴火・津波は基本の補償では対象外という境界と、使うかどうかの見極めが要点になります。
・台風・洪水・高潮などの損害は、車両保険で補償されるのが一般的
・地震・噴火・津波による損害は基本の補償では対象外とされ、専用の特約で備える
・建物の地震保険は常時居住する家屋と生活用動産が対象で、自動車は含まれない
・冠水した車は自分でエンジンをかけず、販売店や整備工場に相談する
・保険を使うと等級が下がる場合があるため、修理費と保険料の増加分を比べてから決める
被害を受けたら、記録と保険会社への連絡を修理より先に行い、補償の範囲は約款と保険会社への確認で確かめ、使うかどうかは修理費と今後の保険料を比べてから決めることが、災害時に損をしない車両保険の使い方になります。
本記事は、CFP資格保有者であり、J-FLEC認定アドバイザーの金子賢司が執筆した内容です。
当記事の執筆者「金子賢司」の情報は、CFP検索システムおよびJ-FLECアドバイザー検索システムにてご確認いただけます。
北海道エリアを指定して検索いただくとスムーズです。
Category
- FPによる貸金業法学習記録
- FP資格取得のためのポイント
- iDeCo
- Webライティング実績
- カードローン
- がん保険
- セミナー報告
- テレビ出演実績
- ニーサ
- ファイナンシャルプランナー
- ファイナンシャルプランナーについて
- プライバシーポリシー
- ブログ
- ポートフォリオ
- ライティングについて
- ライフプラン
- 仮想通貨
- 住宅ローン
- 個人年金保険
- 公的年金制度
- 医療保険
- 地震保険
- 外貨建保険
- 学資保険
- 家計管理
- 就業不能保険
- 投資リスクなどへの対策
- 損害保険
- 新聞コラム実績
- 日常賠償責任保険
- 時事ネタ
- 火災保険
- 生命保険
- 監修実績
- 相続
- 確定拠出年金
- 社会保障
- 税金(一般的な内容)
- 自動車保険
- 資産運用
- 資産運用
- 金投資


