火災保険
火災保険の風災・雪災補償とは?対象になる被害とならない被害
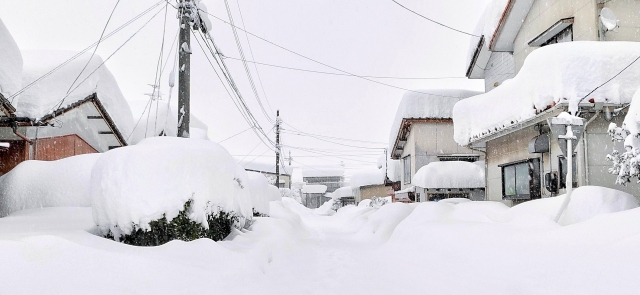
火災保険には、火災だけでなく風災・雪災などの自然災害による損害を補償する商品があります。
日本損害保険協会によると、風災や雪災は損害が一定額以上に達するものであれば補償の対象となるのが基本です。
一方、自然の消耗や劣化、さびなどによって生じた損害は支払いの対象になりません。
この記事では、対象になる被害とならない被害の線引きと、修理業者による勧誘トラブルへの注意点を解説します。
火災保険が補償する自然災害
火災保険という名前ですが、補償するのは火災だけではありません。
風災・水災・雪災・落雷が対象になる商品がある
日本損害保険協会によると、すまいの保険(火災保険)には、火災だけでなく風災・水災・雪災・落雷などの風水災等による損害を補償する商品があります。
同協会は、風災の例として台風や暴風、雪災の例として大雪やなだれ、水災の例として洪水や床上浸水を挙げています。
支払いには「一定額以上」という条件が付くのが基本
台風や暴風などの風災による損害、大雪などの雪災による損害は、一定額以上に達するものであれば補償の対象とされています。
ただし同協会によると、補償を充実させた商品のなかには、損害が一定額(一定割合)以上に達しなくても補償するものもあります。
損害額の全額を補償する商品や、一定の免責金額を設定している商品があるため、契約している商品がどちらの形なのかを確かめることが先決です。
地震・噴火・津波は対象外
地震・噴火・津波による損害は、火災保険では補償されず、地震保険で補償されます。
これらに備えるには、火災保険とあわせて地震保険を契約することになります。
車と体は別の保険
同じ台風でも、自動車が壊れた損害は車両保険を付けていれば自動車保険から支払われます。
けがをした場合は傷害保険の領域で、住まいの損害とは別の契約で備えることになります。
出典:一般社団法人 日本損害保険協会「風水雪災等による損害を補償する損害保険」
対象にならないのは「劣化」による損害
請求をめぐって最も争いになるのが、原因が災害なのか劣化なのかという点です。
自然の消耗や劣化、さびは対象外
日本損害保険協会は、自然の消耗もしくは劣化または性質によるさびなどによって生じた損害は、支払いの対象とはならないとしています。
長年の風雨で傷んだ屋根や外壁は、台風の後に壊れていたとしても、劣化が原因と判断されれば対象になりません。
「保険で直せる」と言い切れる立場の人はいない
損害の原因が災害か劣化かを判断するのは、保険会社であって修理業者ではありません。
訪問してきた業者が「保険で直せる」と断言できる立場にはない、という点がこの話の出発点です。
「保険が使える」と勧誘する業者のトラブル
協会が専用の相談ダイヤルを設けるほど、この勧誘は広がっています。
契約する前に保険会社か代理店へ相談する
同協会は、住宅修理などに関し「保険が使える」と言って勧誘する業者とのトラブルが増加しているとして、住宅の修理を業者と契約する前に、契約している損害保険会社または損害保険代理店へ相談するよう呼びかけています。
先に業者と契約してしまうと、保険金が支払われずに修理代金を自己負担することになったり、解約しようとすると高額な解約手数料を要求されたりするトラブルに巻き込まれることがあるためです。
協会が示すトラブル事例
同協会は、国民生活センターの相談事例をもとにした例を挙げています。
・「大雪の影響で屋根の樋がずれている」「費用は保険会社から出るので負担はない」と言われて契約したが、契約書は業者が持ち帰り、「当社で工事をしなかった場合は保険金の4割を支払ってもらう」と言われた(2018年受付・80歳代)
・保険金請求の手伝いを完全成功報酬型で受けたところ、保険金100万円に対して30%の報酬を請求され、残りでは修理できなかった(2020年受付・40歳代)
1つ目は雪による損害を持ちかけられた事例で、雪の多い地域ではとくに身近な手口といえます。
うその理由で請求すれば詐欺に加担することになる
劣化による損害を災害によるものとして請求すれば、保険金の不正請求にあたります。
同協会も、知らない間に詐欺に加担することになる点に注意を促しています。
相談できる窓口がある
業者との間でトラブルになった場合は、同協会の「保険金に関する災害便乗商法 相談ダイヤル」(0120-309-444)で相談を受け付けています。
損害保険そのものに関する相談は、そんぽADRセンター(03-4332-5241)が窓口です。
出典:一般社団法人 日本損害保険協会「住宅の修理などに関するトラブルにご注意」
被害に遭ったときに確かめる順番
順番を守るだけで避けられるトラブルがあります。
まず契約内容を確かめる
風災・雪災が補償の対象に含まれているか、免責金額や支払いの条件がどうなっているかを、保険証券や約款で確かめます。
同協会も、契約している損害保険が風水災等を補償するものに該当するかは、損害保険会社または代理店に問い合わせるよう案内しています。
次に保険会社へ連絡する
業者に相談する前に、契約している保険会社か代理店へ連絡します。
損害の状況は、片づける前に写真や動画で記録しておきます。
修理を依頼するのはその後
保険金が支払われるかどうかの判断が出てから、修理を依頼する順番になります。
「先に契約してください」と急がせる業者がいれば、その場で決めずに保険会社へ確かめることが、いちばんの防御です。
まとめ:災害による損害か、劣化による損害か
火災保険の風災・雪災補償は、災害による損害を対象とし、劣化による損害は対象としません。
要点は次のとおりです。
・火災保険には、風災・水災・雪災・落雷などの損害を補償する商品がある
・風災・雪災は損害が一定額以上に達するものが対象となるのが基本で、一定額に達しなくても補償する商品もある
・自然の消耗もしくは劣化、さびなどによって生じた損害は支払いの対象にならない
・地震・噴火・津波は火災保険では補償されず、地震保険の領域
・「保険が使える」と勧誘する業者とは、契約する前に保険会社か代理店へ相談する
損害の原因が災害か劣化かを判断するのは保険会社であり、修理業者ではないため、「保険で直せる」と言われたら契約の前に保険会社か代理店へ連絡することが、自己負担や不正請求への加担を避ける進め方になります。
本記事は、CFP資格保有者であり、J-FLEC認定アドバイザーの金子賢司が執筆した内容です。
当記事の執筆者「金子賢司」の情報は、CFP検索システムおよびJ-FLECアドバイザー検索システムにてご確認いただけます。
北海道エリアを指定して検索いただくとスムーズです。
Category
- FPによる貸金業法学習記録
- FP資格取得のためのポイント
- iDeCo
- Webライティング実績
- カードローン
- がん保険
- セミナー報告
- テレビ出演実績
- ニーサ
- ファイナンシャルプランナー
- ファイナンシャルプランナーについて
- プライバシーポリシー
- ブログ
- ポートフォリオ
- ライティングについて
- ライフプラン
- 仮想通貨
- 住宅ローン
- 個人年金保険
- 公的年金制度
- 医療保険
- 地震保険
- 外貨建保険
- 学資保険
- 家計管理
- 就業不能保険
- 投資リスクなどへの対策
- 損害保険
- 新聞コラム実績
- 日常賠償責任保険
- 時事ネタ
- 火災保険
- 生命保険
- 監修実績
- 相続
- 確定拠出年金
- 社会保障
- 税金(一般的な内容)
- 自動車保険
- 資産運用
- 資産運用
- 金投資


